권현정 | 영산대학교 사회복지학과 교수
들어가며1
한국의 노인돌봄분야에 영리 금융기업의 출현은 최근의 일이다. 지난 정부에서 금융지주 요양시설에 임차허용을 시도하고, 사회서비스 기술력을 가진 혁신기업을 육성하고자 민간자본의 투입을 촉진하는 정책을 펼쳤지만, 그간 대도심의 임차허용은 무산되었고, 지금까지 수익창출의 문지기 역할을 하는 비급여도 규제하고 있다. 임차허용은 무산되었지만, 보험사, 사모펀드(Private Equity Fund: 이하 PE) 계열 금융기업의 비중은 나날이 확대되고 있다. 특히 이들은 수도권의 대도심을 중심으로 체인화(chained franchise)를 통해 시장점유율을 확대해 가고 있다(인베스트조선, 2025).
노인돌봄의 금융화는 한국만의 현상은 아니다. 영미 국가를 비롯한 서구사회의 노인돌봄은 빅체인, 사모펀드 투자기업이 높은 시장점유율을 보인다. 서구와 일본의 사례를 보면, 사회서비스 제공권을 금융기업에 열어주는 정책들을 추진하였다. 여기에는 대체로 두 가지 핵심 주장이 존재한다. 하나는 민간자본 투입을 통해 더 나은 품질의 서비스를 제공하리라는 것이다. 다른 하나는 이러한 혁신으로 돌봄이 더 효율적으로 제공될 수 있다는 믿음이다(Blakeley & Quilter-Pinner, 2019: 2). 전자의 경우, 소유권과 서비스 질은 극소수의 연구를 제외하고는 공공 및 비영리가 영리보다 서비스 질이 우세한 것으로 확인되었다. 후자인 효율성에 대한 증거도 혼합된 결과를 보인다. 다수의 연구에서 효율성은 인력의 낮은 임금지불에 의해 달성되며 이에 따라 서비스 품질이 희생된다고 말하고 있다.
이에 본고는 한국에서도 서구 사례와 같은 돌봄의 금융화 현상2이 나타나는지, PE 장기요양기관의 사례를 들어 재무 건전성과 서비스 품질에 미치는 영향에 대한 실증적 근거를 제시하고자 한다.
사모펀드 장기요양기관, 높은 차입과 부채에도 수익 높아
먼저, 서구의 사례는 단기수익에 중점을 둔 차입(leverage)과 부채로 특징지어지는 금융화 모델에 대한 다음과 같은 결과를 보였다.
첫째, PE 소유 장기요양기관은 재무관리에서 상당한 금액이 부채상환을 위해 추출되고 상대적으로 직원임금에 소홀하다는 사실을 발견하였다(Simon et al., 2022: 1).
둘째, 높은 차입모델을 운영하는 PE 장기요양기관은 서비스 변동성이 큰 것으로 나타났다(Blakeley & Quilter-Pinner, 2019: 2). 심지어 서구사회의 금융화 연구에서는 기존 영리기관보다 금융기업의 서비스 질이 더 낮은 것으로 나타났다.
다음은 한국의 사모펀드(PE) 계열 장기요양기업 운영사 상위 5곳을 대상으로 재무와 서비스 품질의 투명성(transparency)을 검토하였다. 사모펀드 장기요양기업은 높은 부채상환금과 낮은 서비스 질의 위험에도 예·결산 공시자료와 평가 보고가 부족하였다. 예·결산 공시자료 중에서도 특히 결산자료가 부족하였고, 품질공개에 대한 평가 회피가 나타났다.
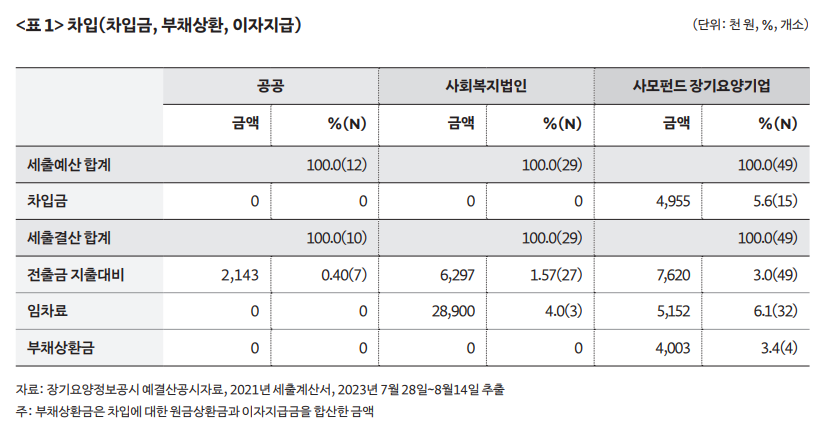
주목해야 할 부분은 사모펀드 계열 장기요양기업이 자본금에 비해 높은 투자금을 보유하고 있으며, 다른 공급주체에 비해 차입(레버리지) 비중이 높다는 점이다. 이들 기업은 평균 257억 원에 이르는 거액의 투자 유치금에 의존하고 있었고, 자산 대비 부채 비율은 40%에 달했다. 또한 경영손익률은 평균 –10%로 나타났다. 운영 법인은 적자를 내면서도 투자자는 다른 경로로 수익을 회수하는 이러한 구조는, 단기수익에 중점을 둔 영국의 영리 금융화 모델과 닮아있었다.
사모펀드 장기요양기업의 특징은 공공 및 사회복지법인에 비해 높은 금융부채(임차료, 상환금비율 높음)에도 수익(전출금) 또한 높았다. 공공 및 사회복지법인은 차입금과 부채상환금이 ‘0’인 반면에, VC와 FC는 차입금, 부채상환금, 임차료 비중이 상대적으로 높았다. 특히 사모펀드 장기요양기업은 부채상환금, 레버리지(차입), 전출금의 비중이 가장 높게 나타났다. 대조적으로 공공 요양기관은 인건비 비중이 높음에도 차입 및 부채상환, 임차료가 ‘0’이므로 프로그램 사업비와 기타운영비(직원복리후생)에 자원을 투입하는 경향성을 보였다.
누가 제공하느냐가 서비스 품질을 가른다: 사모펀드 요양기관의 서비스의 질은 낮아

사모펀드 금융기업의 서비스 질(평가, 근속)이 가장 낮게 나타났다. 영리금융기업의 낮은 임금비중과 근속(이직률↑)이 짧게 나타난 점은 우려할 만한 사항으로 평가된다. 뿐만 아니라 2년 이상 근속 비율이 13.7%로 나타나, 공공기관의 근속 비율과 4.4배의 격차를 보였다.
사모펀드 장기요양기관, 사업 확장 수단으로 M&A를 활용하고 잦은 매각에 서비스는 흔들려
영업실적이 부실한 장기요양기관의 매각과 폐업이 빈번하게 일어나면서 서비스의 변동성이 큰 것으로 나타났다. 일부 금융기업 모회사는 장기요양기관을 인수합병(M&A)하는 패턴을 보였다.
PE 요양기업의 벤처 기술력은 간병 중개 플랫폼, AI 낙상감지기술 등으로 업종은 주로 응용 소프트웨어 개발 및 공급업이다. 설립 이후 PE 장기요양기관의 모회사는 노인장기요양시장으로 사업을 확장하였다. VC/PE 장기요양기관은 서비스 질을 향상할 수 있는 신규 수요의 개발이 가능한 공급 주체로써 장점을 가지며, 민간서비스와 연계한 타사업(이동서비스, 비응급 의료동행 플랫폼, D기업 인지강화콘텐츠, 시니어전문용품 스토어 오픈)을 연계하는 적극성을 보였다.
나가며 : 금융기업은 노인을 수익 추출의 대상으로 보고 사업의 기회로 삼아, 본질은 서비스의 품질
시장화에 이은 금융화는 노인돌봄에 대한 해결책으로 민간자본의 투입, 이윤창출, 경쟁 및 선택의 메커니즘을 도입함으로써 병든 노인을 시장 행위자로 대체하여 사회정책의 대상으로 삼는 것이다. 금융기업은 보험판매 신계약 수요 감소가 따르자(Fortune Korea, 2026), 일상생활이 어려운 노인을 시장 기회 창출의 대상으로 인식하고 있다(Hoppania et al., 2024). 사회복지에 기술혁신 금융공학적 역량이나 4차 산업기술(플랫폼, 인공지능기술, 생명공학) 역량을 강화하게 된다. 기술력, 기술혁신이라는 대세에 입각한 차별화와 개혁적 시도이지만, 사회서비스의 본질은 기술보다 서비스의 품질이다.3
이에 정부는 소유구조의 투명성을 강화하기 위해 노력해야 하며, 노인장기요양보험이라는 공적 재원이 투입되는 만큼 그 사용에 대한 책무성을 확보해야 한다. 따라서 정부는 노인장기요양보험이라는 공적 재원이 투입되는 이상, 그 돈이 어디로 흘러가는지 확인할 수 있어야 한다. 이런 측면에서 향후 연구에서는 국가 주도사업에 민간자본(금융자본)이 개입하면서 나타나는 변화를 추적·관찰할 필요성을 제기한다. 이를테면, 긍정적 측면에서 효율성 및 혁신 향상이다. 국가 재정부담의 완화, 민간의 기술력과 경영 노하우가 도입되어 서비스 품질이 개선되는지를 모니터링해야 한다. 반면에 부정적 영향에 대한 추적·관찰도 필요하다. 이윤 추구가 우선시되면서 본인부담금이 상승하고(성현주 외, 2025), 소외 계층이 발생하여 공공성을 저해하는 돌봄의 계층화가 나타나며(Suda, 2025), 서비스의 주도권이 기업으로 넘어가 정부의 통제력 또한 약화되고 있다. 이는 서비스의 질과 비용구조에 직접적 영향을 미치며, 제도의 공공성과 지속가능성에 새로운 도전과제를 제기한다.
그럼에도 지금까지 한국의 노인돌봄 금융화는 학술적으로만 논의되었고(이희승, 2023: 권현정 외, 2024; 전용호 외, 2025), 노인돌봄의 금융주체로 지목되고 있는 민간보험사와 사모펀드 금융기업에 대한 실태 파악이 전무하다. 금융자본의 개입이 서비스 품질을 개선하는지와 비용 효율적인지에 관한 모니터링이 필요하다.
| 미주 |
- 본 고는 권현정 외(2024)의 공적 장기요양서비스 공급체계의 금융화 사례분석-소유구조, 레버리지, 서비스 질, 그리고 영업권 중 일부 결과를 재구성한 것이다. ↩︎
- 돌봄의 금융화 또는 복지의 금융화는 공공복지 영역을 넘어 사적 자본과 투자·수익 창출의 대상으로 편입되는 현상으로 민간보험사, 사모펀드, 부동산투자신탁회사(REITs) 등 금융자본이 장기요양기관의 설립·운영에 직접 참여하거나 인수·합병을 통해 지배력을 확대하는 현상을 의미한다. ↩︎
- Lisa Suennen은 35년 넘게 헬스케어와 기술 분야에서 벤처캐피털리스트, 창업가, 전략 컨설턴트로 활동해 온 인물이다. 그녀는 기술은 체리일 뿐 아이스크림이 아니다. 서비스 공급 주체는 서비스 품질보다 기술에 더 집중할 때 실패할 수 있다고 강조하고 있다. ↩︎
| 참고문헌 |
- 권현정, 이미진, 송선주, 2024, 공적 장기요양서비스 공급체계의 금융화 사례분석-소유구조, 레버리지, 서비스 질, 그리고 영업권, 사회복지정책 51(1), 137-163.
- 성현주, 권현정, 2025, 노인 요양 시설에서 비급여 서비스가 서비스의 질과 수익성에 미치는 영향, 한국사회복지학 77(1), pp. 237-262, 2025.
- 이희승, 권진희, 이정석, 정현진, 신순애, 2023, 소유구조 형태별 노인요양시설 운영 사례분석, 장기요양연구 11(1): 257-278.
- 전용호, 이미진, 남현주, 권현정, 2025, 영국 성인 돌봄의 금융화 정책과 그 결과: 요양시설 사례를 중심으로. 한국보건사회연구 45(4), 65-90.
- Blakeley, G., and Quilter-Pinner, H, 2019, Who cares? The financialisation of adult social care, London, UK: Institute for Public Policy Research 1-12.
- Hoppania, H. K., Karsio, O., Näre, L., Vaittinen, T., and Zechner, M., 2024, Financialization of eldercare in a Nordic welfare state, Journal of Social Policy 53(1): 26-44.
- Simon, A., Shah, A., Quy, K., and Owen, C., 2022, “Financialisation and private equity in early childhood care and education in England.” Journal of Social Policy 1-18.
- Suda, Y., 2025, Challenges in budgetary control: the evolution of service organizations in Japan’s long-term care insurance system. Journal of Asian Public Policy, 1-14.
- 인베스트조선, 2025년 7월16일 자. 요양사업에 수백억 쏟아붓는 4대 금융지주…’K-규제’에 수익성은 ‘글쎄’ https://www.investchosun.com/site/data/html_dir/2025/07/18/2025071880178.html.
- Fortune Korea, 2026년 7월 30일 자. “요양사업 쉽지 않네”…수익화 벽 실감하는 보험사들https://www.fortunekorea.co.kr/news/articleView.html?idxno=53346.
월간<복지동향> 2026년 10월호(제336호)

정부지원금 0%, 회원의 회비로 운영됩니다
참여연대 후원/회원가입